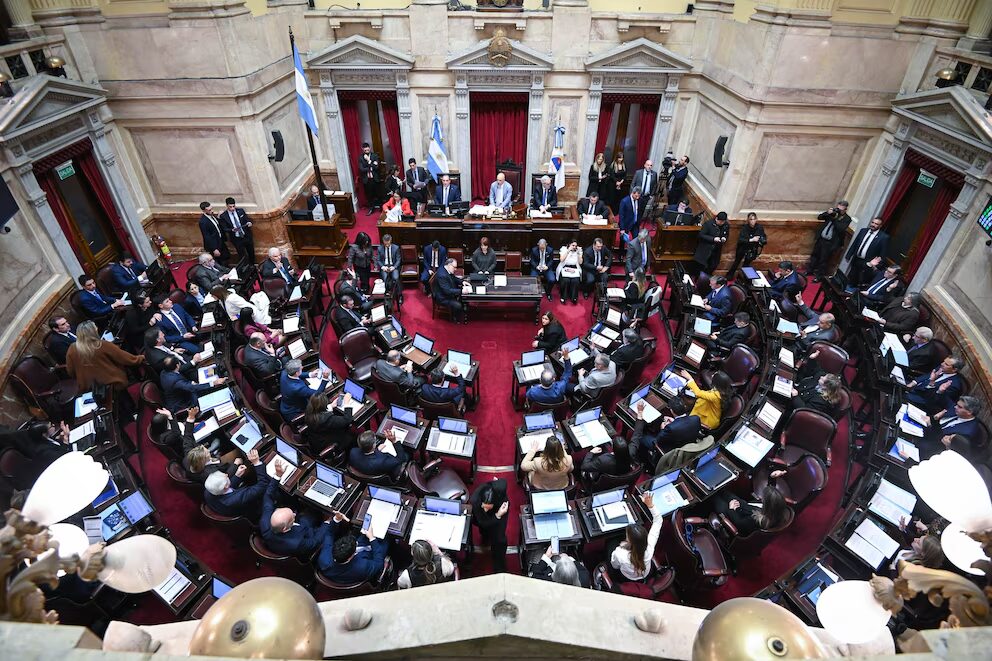
El Senado convirtió este jueves en ley Inocencia Fiscal II, la reforma tributaria impulsada por el Gobierno nacional con el objetivo de incentivar la incorporación al sistema financiero formal de dólares que actualmente permanecen fuera del circuito declarado. La iniciativa obtuvo 44 votos a favor y 23 en contra, sin abstenciones, y quedó sancionada luego de haber recibido la aprobación de la Cámara de Diputados.
Cambios en el régimen simplificado de Ganancias
El nuevo esquema modifica el régimen simplificado de declaración del Impuesto a las Ganancias y establece nuevos parámetros para determinar en qué circunstancias la Agencia de Recaudación y Control Aduanero (ARCA) podrá cuestionar las declaraciones de los contribuyentes.
Uno de los principales cambios es la eliminación de los límites de ingresos y patrimonio que anteriormente restringían el acceso al régimen simplificado. De esta manera, se amplía el universo potencial de contribuyentes alcanzados por la modalidad.
La reforma busca reducir el costo de formalizar determinados ahorros y otorgar mayor previsibilidad respecto de las condiciones bajo las cuales el organismo fiscal puede profundizar una fiscalización.
Qué se considera una discrepancia significativa
La nueva ley también redefine el concepto de “discrepancia significativa”. ARCA podrá considerar relevante una diferencia cuando implique un incremento del impuesto determinado o una reducción de quebrantos de, al menos, 15% respecto de lo declarado.
Al mismo tiempo, el esquema incorpora un piso nominal para evitar que diferencias de escasa magnitud activen automáticamente las consecuencias más gravosas previstas por el régimen.
Otro de los cambios contempla una instancia de subsanación. Ante determinadas observaciones, el contribuyente podrá rectificar su declaración y regularizar la diferencia dentro de los 15 días hábiles previstos, sin que necesariamente se configure la causal que haga caer la presunción de exactitud.
La lógica del mecanismo apunta a permitir la corrección de inconsistencias antes de que deriven en una controversia fiscal de mayor alcance.
Restricciones para funcionarios y personas con exposición pública
Uno de los puntos que generó debate durante el tratamiento parlamentario fue el alcance del régimen para los funcionarios públicos.
La versión finalmente sancionada excluye de los beneficios del régimen a quienes ocupen o hayan ocupado determinados cargos públicos durante los cinco años anteriores, aunque la norma establece diferencias entre la utilización de la modalidad simplificada y el acceso a sus beneficios específicos.
La restricción comprende, entre otros, a funcionarios de determinada jerarquía, legisladores y magistrados de distintos niveles jurisdiccionales.
Durante el debate, sectores de la oposición plantearon la necesidad de ampliar las restricciones a las personas políticamente expuestas, una categoría más amplia que la de funcionarios públicos contemplada en el texto aprobado.
Las posiciones durante el debate
Durante la discusión parlamentaria, la defensa oficialista vinculó la existencia de dólares fuera del sistema formal con la pérdida de confianza en las instituciones fiscales.
Patricia Bullrich sostuvo que distintos episodios de intervención estatal llevaron históricamente a los ahorristas a mantener fondos fuera del circuito formal y planteó que la reforma busca generar incentivos para que esos recursos regresen al sistema financiero.
Desde el peronismo, José Mayans cuestionó el proyecto y sostuvo que podría favorecer a personas que evadieron obligaciones tributarias. Por su parte, Fernando Salino planteó la necesidad de ampliar las restricciones para las personas políticamente expuestas.
De esta manera, durante el tratamiento legislativo quedaron planteadas distintas posiciones sobre el alcance que debería tener el sistema de control tributario y sobre los mecanismos necesarios para incentivar la formalización de ahorros.
El objetivo de incorporar dólares al sistema formal
Uno de los componentes centrales de la reforma es su dimensión financiera. El Gobierno busca que parte de los dólares que residentes argentinos mantienen fuera del circuito financiero pueda incorporarse a cuentas, inversiones y operaciones formalizadas.
La norma modifica las condiciones bajo las cuales se realizan determinados controles patrimoniales y busca reducir los incentivos para mantener esos recursos fuera del sistema declarado.
El resultado dependerá también de factores que exceden la normativa tributaria, como la confianza de los ahorristas en la estabilidad de las reglas monetarias, financieras y jurídicas.
Por ese motivo, el impacto de la reforma podrá observarse no solamente en la cantidad de contribuyentes que utilicen el nuevo régimen, sino también en el volumen de capital que efectivamente ingrese al circuito financiero formal y en el destino que tengan esos recursos.
Una nueva etapa para la reforma tributaria
La sanción de Inocencia Fiscal II constituye además un nuevo avance de la agenda económica del Gobierno en el Congreso. El proyecto consiguió el respaldo de La Libertad Avanza, el PRO, la UCR y distintos bloques provinciales, en una sesión que comenzó con el quórum mínimo de 37 senadores.
La negociación parlamentaria estuvo vinculada también con otros proyectos de interés económico para las provincias, entre ellos la iniciativa relacionada con los biocombustibles.
Con la aprobación definitiva, el foco queda ahora puesto en la implementación del nuevo esquema y en la respuesta de los contribuyentes. El objetivo planteado por el Gobierno es que una mayor previsibilidad tributaria incentive la incorporación de capitales al circuito formal y fortalezca la actividad dentro del sistema financiero registrado.